
Dwie pożyczki na taką samą kwotę mogą oznaczać zupełnie inne obowiązki wobec urzędu skarbowego. Jedną trzeba zgłosić oraz zapłacić podatek, druga nie wymaga takich formalności. Skąd ta różnica? Przy PCC od pożyczki liczy się m.in. to, od kogo pożyczasz pieniądze i czy spełniasz warunki zwolnienia. Wyjaśniamy, kto płaci ten podatek, jak obliczyć jego wysokość, a także kiedy możesz pożyczyć pieniądze bez dodatkowego rozliczenia z fiskusem.
PCC, czyli podatek od czynności cywilnoprawnych, dotyczy wybranych umów – m.in. sprzedaży, darowizny w określonym zakresie czy właśnie pożyczki. Nie jest opłatą za korzystanie z pieniędzy ani podatkiem od odsetek. Dlatego nawet nieoprocentowana pożyczka od znajomego może wymagać rozliczenia z urzędem skarbowym. Obowiązek ten wynika z zawarcia umowy objętej przepisami, a nie z tego, czy pożyczkodawca na niej zarabia.
Warto rozróżnić dwie sytuacje. Gdy pożyczasz prywatnie od innej osoby, np. brata lub kolegi, trzeba sprawdzić zasady PCC oraz dostępne zwolnienia. Znaczenie mają przede wszystkim: kwota, relacja między stronami i spełnienie wymaganych formalności. Sam fakt, że pieniądze pochodzą od bliskiej osoby, nie zawsze wystarcza, by uniknąć podatku.
Czytaj również: Pożyczka od rodziny i znajomych - podatek i umowa
Inaczej wygląda typowa pożyczka udzielana przez bank lub firmę pożyczkową w ramach działalności gospodarczej. Taka usługa jest co do zasady objęta przepisami o VAT i korzysta ze zwolnienia z tego podatku, co wyłącza ją z PCC. O obowiązku podatkowym nie przesądza więc sama nazwa „pożyczka” – liczą się zasady, na jakich została udzielona.
Jeśli twoja pożyczka podlega PCC i nie korzysta ze zwolnienia, obliczenie podatku jest proste. Podstawą jest kwota lub wartość pożyczki. Nie doliczasz do niej odsetek, które masz zapłacić pożyczkodawcy.
Standardowa stawka PCC od pożyczki wynosi 0,5% podstawy opodatkowania. Żeby obliczyć należność, pomnóż pożyczoną kwotę przez 0,005. Przykładowo:
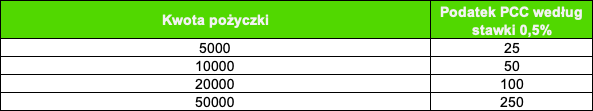
Powyższe wyliczenia dotyczą pożyczek opodatkowanych na zasadach ogólnych. Zanim zrobisz przelew do urzędu, sprawdź, czy możesz skorzystać ze zwolnienia. W szczególnych sytuacjach określonych w ustawie może też znaleźć zastosowanie stawka sankcyjna 20% – nie jest ona jednak automatyczną konsekwencją każdego spóźnienia. Jej zasady wyjaśnimy w dalszej części artykułu.
PCC od pożyczki płaci pożyczkobiorca, czyli osoba, która otrzymuje pieniądze i zobowiązuje się je zwrócić. To na niej spoczywa obowiązek rozliczenia podatku, nawet jeśli strony ustalą między sobą, że jego koszt pokryje pożyczkodawca. Takie uzgodnienie nie zmienia tego, kto jest podatnikiem wobec urzędu skarbowego.
Jeśli więc pożyczasz od znajomego 20 000 zł, a umowa podlega opodatkowaniu i nie jest zwolniona z PCC, to Ty odpowiadasz za złożenie deklaracji oraz zapłatę 100 zł podatku. Pożyczkodawca nie potrąca tej kwoty i nie odprowadza jej za Ciebie tak jak płatnik podatku.
Przy rozliczaniu PCC warto od razu zaznaczyć datę w kalendarzu. Na złożenie deklaracji PCC-3 i zapłatę podatku masz co do zasady 14 dni od zawarcia umowy pożyczki. Nie czekasz na wezwanie z urzędu ani na termin zwrotu pieniędzy. Późniejsza wypłata środków również zasadniczo nie przesuwa tego obowiązku.
Rozliczenie możesz załatwić przez internet. Deklarację składasz do urzędu skarbowego właściwego dla Twojego miejsca zamieszkania, a należność wpłacasz na jego rachunek przeznaczony do obsługi PCC. Nie korzystasz w tym celu z mikrorachunku podatkowego, na który trafiają m.in. wpłaty PIT i VAT. Zachowaj potwierdzenie przelewu oraz urzędowe poświadczenie odbioru deklaracji wysłanej elektronicznie.
Pamiętaj też, że brak podatku do zapłaty nie zawsze oznacza brak formalności. Przy niektórych pożyczkach od najbliższej rodziny terminowe złożenie PCC-3 jest jednym z warunków zwolnienia. Z kolei pożyczka wyłączona z PCC, np. typowa pożyczka z firmy pożyczkowej objęta zwolnieniem z VAT, nie wymaga składania tej deklaracji.
Przeoczony termin nie musi oznaczać najdotkliwszych konsekwencji, ale warto zareagować, gdy tylko zauważysz błąd. Znaczenie ma m.in. to, czy podatek był należny, czy złożono deklarację oraz czy urząd rozpoczął już działania dotyczące sprawy.
Jeżeli nie zapłacisz należnego PCC w terminie, powstaje zaległość podatkowa, od której co do zasady naliczane są odsetki za zwłokę. Niedopełnienie obowiązku złożenia deklaracji może również skutkować odpowiedzialnością karną skarbową, w tym grzywną. Samo przesłanie PCC-3 nie zastępuje zapłaty podatku, a przelew nie zastępuje wymaganej deklaracji.
Osobną konsekwencją jest sankcyjna stawka PCC wynosząca 20%. Może znaleźć zastosowanie, gdy podczas czynności sprawdzających, kontroli lub postępowania podatkowego powołasz się na umowę pożyczki, od której należny podatek nie został zapłacony. Dotyczy również określonych przypadków pożyczek od najbliższej rodziny bez wymaganego udokumentowania otrzymania pieniędzy.
Zacznij od sprawdzenia, jakie obowiązki dotyczyły Twojej umowy. Jeśli PCC był należny, złóż brakującą deklarację i ureguluj podatek wraz z odsetkami, o ile trzeba je naliczyć. W ustaleniu kwoty oraz sposobu rozliczenia może pomóc urząd skarbowy lub doradca podatkowy.
W zależności od okoliczności możesz też skorzystać z czynnego żalu, czyli zawiadomienia o niedopełnieniu obowiązków. Przy spełnieniu ustawowych warunków pozwala on uniknąć kary za wykroczenie lub przestępstwo skarbowe. Nie usuwa jednak zaległości ani obowiązku zapłaty odsetek. Nie przywraca również utraconego zwolnienia rodzinnego, jeżeli jego warunkiem było złożenie PCC-3 w ciągu 14 dni. Dlatego przed wysłaniem dokumentów warto dokładnie sprawdzić swoją sytuację.
Pożyczka od rodziców, drobna pomoc od znajomego i finansowanie z firmy pożyczkowej mogą nie wymagać zapłaty PCC, ale za każdym z tych przypadków stoi inna zasada. Warto je rozróżnić, bo czasem zwolnienie działa bez dodatkowych formalności, a czasem trzeba o nie zadbać.
Pożyczki od osób z I grupy podatkowej do łącznej kwoty 36 120 zł od jednej osoby są zwolnione z PCC bez składania deklaracji. Sumujesz pożyczki otrzymane w roku ostatniej pożyczki oraz w pięciu poprzednich latach. Limit obejmuje m.in. finansowanie od małżonka, rodziców, dzieci, dziadków, wnuków, rodzeństwa, pasierba, ojczyma i macochy, a także teściów, zięcia i synowej.
Po przekroczeniu tego progu pełne zwolnienie nadal jest możliwe, jednak dotyczy węższego kręgu najbliższych – nie obejmuje teściów, zięcia ani synowej. Aby z niego skorzystać, musisz:
Przykładowo pożyczka 50 000 zł od mamy może być w całości zwolniona z podatku. Przy takiej kwocie sam rodzinny charakter umowy już jednak nie wystarczy. Przekazanie gotówki do ręki nie spełnia warunku udokumentowania wpływu środków wymaganego dla tego zwolnienia.
Przy pożyczce od znajomego, kuzyna czy cioci obowiązuje znacznie niższy próg: zwolniona z PCC jest umowa, której kwota lub wartość nie przekracza 1000 zł. Jeśli korzystasz z tego zwolnienia, nie składasz PCC-3.
Ważny szczegół: 1000 zł to limit zwolnienia, a nie kwota odliczana od każdej pożyczki. Jeżeli znajomy pożyczy Ci 5000 zł, a umowa podlega PCC i nie ma zastosowania inne zwolnienie, podatek obliczasz od całych 5000 zł. Wyniesie więc 25 zł, a nie 20 zł od nadwyżki ponad limit.
Od typowej pożyczki konsumenckiej udzielanej przez bank lub firmę pożyczkową nie płacisz PCC i nie składasz PCC-3. Podstawą jest tutaj wyłączenie z opodatkowania. Jeżeli udzielenie pożyczki jest opodatkowane VAT albo przynajmniej jedna ze stron korzysta ze zwolnienia z VAT z tytułu tej konkretnej czynności, umowa co do zasady nie podlega PCC.
Liczy się zatem podatkowy charakter usługi, a nie sam fakt, że pożyczkodawca prowadzi firmę. W przypadku standardowego finansowania, oferowanego przez instytucję pożyczkową w ramach jej działalności, pożyczkobiorca nie musi samodzielnie rozliczać PCC.
Przy pożyczaniu pieniędzy liczy się również to, ile spraw trzeba załatwić po zawarciu umowy. Pożyczka online w Vivigo nie wymaga rozliczania PCC – nie wypełniasz deklaracji PCC-3, nie obliczasz podatku i nie pilnujesz terminu jego zapłaty. Wynika to z zasad dotyczących usług finansowych opisanych wcześniej.
Wygoda obejmuje także składanie wniosku. W badaniu przeprowadzonym przez niezależną agencję w maju 2026 r. 96% ankietowanych klientów pozytywnie oceniło stwierdzenie, że złożenie wniosku w Vivigo jest bardzo proste i szybkie, a 97% – wygodę korzystania z pożyczki przez smartfon [1].
Pożyczka w Vivigo może więc oznaczać większy komfort oraz mniej formalności niż pożyczenie pieniędzy od znajomego, przy którym – zależnie od kwoty i okoliczności – trzeba złożyć deklarację, a także zapłacić podatek. Wniosek załatwiasz online, a po zawarciu umowy nie musisz już zajmować się PCC-3 ani dodatkowym przelewem do urzędu skarbowego.
Źródło:


